El Gobierno promete reducir el gasto público, aliviar la carga tributaria de las empresas y devolver el IVA a millones de colombianos
Sin embargo, la ampliación de impuestos, los cambios en el tratamiento tributario de distintos productos y las facultades extraordinarias solicitadas por el Ejecutivo abren un debate sobre el costo real de la iniciativa
Por: Redacción de LA VEINTITRÉS
El país apenas comienza a dimensionar los alcances de una nueva iniciativa del Gobierno Nacional que promete convertirse en uno de los principales focos de controversia económica y política de las próximas semanas.
Se trata del proyecto de Ley de Rescate Económico, radicado el jueves 29 de octubre ante la Cámara de Representantes, con el que el Ejecutivo busca corregir el desequilibrio de las finanzas públicas, reducir el gasto estatal y estimular la inversión privada.
La propuesta llega en medio de las advertencias oficiales sobre el crecimiento de la deuda y las dificultades para financiar las obligaciones del Estado. Pero también abre interrogantes sobre la distribución de los sacrificios que se les exigirán a las instituciones públicas, las empresas y los ciudadanos.
La pregunta de fondo es inevitable: ¿se trata de un verdadero plan de austeridad estatal o de un ajuste fiscal que, además de reducir gastos, trasladará una parte importante de sus costos a los contribuyentes?
La respuesta dependerá del contenido definitivo de la iniciativa, de las modificaciones que introduzca el Congreso y, sobre todo, de la manera como se distribuyan sus efectos económicos y sociales.
Una cuenta que no da espera
El Gobierno defiende el proyecto como una respuesta urgente a la situación fiscal del país.
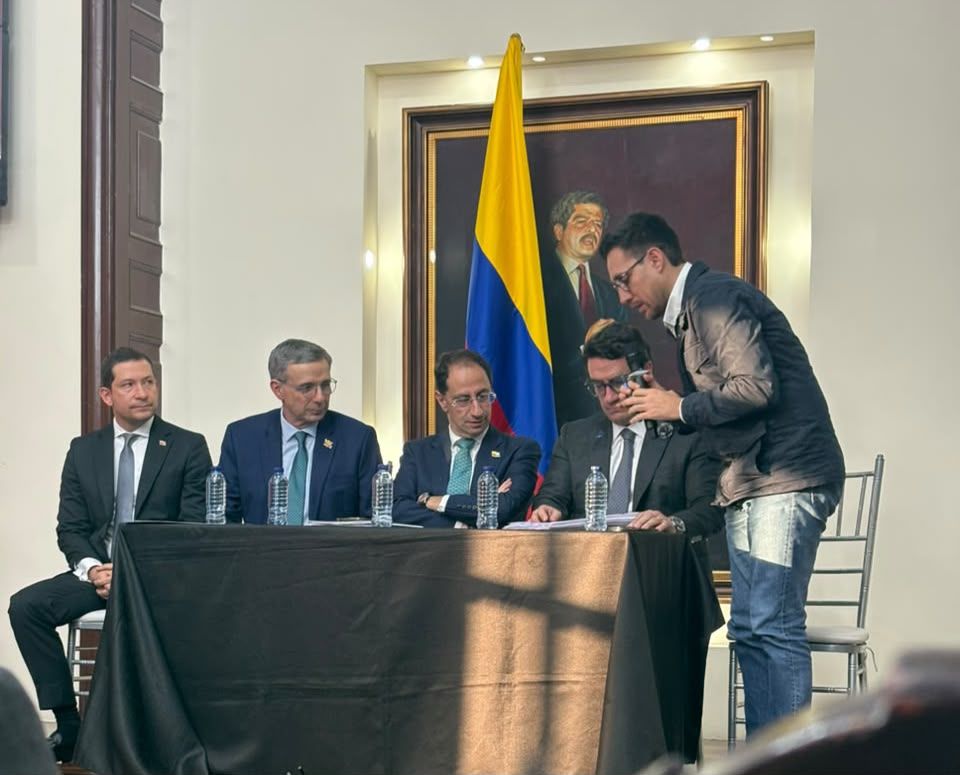
Durante la presentación de la iniciativa, el vicepresidente José Manuel Restrepo sostuvo que las finanzas públicas enfrentan un problema que podría agravarse si no se adoptan medidas oportunas. El Ejecutivo advierte sobre el peso creciente de los intereses de la deuda y la necesidad de recuperar la sostenibilidad de las cuentas estatales.
El diagnóstico oficial es que Colombia necesita gastar mejor, reducir compromisos que considera ineficientes y aumentar los ingresos disponibles para atender sus obligaciones.
El proyecto contempla un ajuste fiscal de gran magnitud para 2027, con una combinación de reducción del gasto y mayores ingresos. El Gobierno sostiene que el Estado deberá asumir la mayor parte del esfuerzo.
Pero aquí aparece el primer interrogante: ¿qué proporción del ajuste se conseguirá efectivamente mediante recortes y cuánto dependerá de los nuevos impuestos y aportes?
La distinción es importante. Una cosa es que el Estado reduzca su gasto estructural y otra que consiga recursos adicionales mediante nuevos gravámenes. Ambas medidas pueden contribuir al equilibrio fiscal, pero sus efectos sobre la economía y los ciudadanos son diferentes.
Por eso, más allá de los anuncios, será necesario examinar las proyecciones financieras que respaldan el proyecto y establecer si los ahorros previstos son realizables y sostenibles.
La austeridad: el Estado también tendrá que apretarse el cinturón
Uno de los componentes centrales de la propuesta es la reducción del gasto público.
Entre las medidas anunciadas figuran restricciones a los contratos de prestación de servicios, ajustes en los gastos de las entidades estatales y facultades para reorganizar parte de la administración pública.
El Gobierno busca disminuir la burocracia, eliminar duplicidades y liberar recursos que hoy se destinan al funcionamiento del Estado.
La propuesta contempla reducir en un 50 % los gastos asociados a contratos de prestación de servicios durante 2027. También plantea una disminución del 20 % en determinados gastos salariales de las entidades del Presupuesto General de la Nación para 2028, con excepción de la Fuerza Pública.
El Ejecutivo proyecta ahorros fiscales de gran magnitud, aunque el resultado dependerá de la aplicación concreta de las medidas.
La reducción del gasto ineficiente puede ser una herramienta legítima para mejorar las finanzas públicas. Sin embargo, no todo recorte representa automáticamente una ganancia para el país.
La eliminación de contratos innecesarios puede generar ahorros, pero una reducción indiscriminada también podría afectar la capacidad de las instituciones para prestar servicios. La reorganización de entidades puede eliminar duplicidades, aunque también requiere determinar qué funciones se suprimen y cuáles deben mantenerse.
El desafío consiste en reducir el gasto improductivo sin debilitar la capacidad del Estado para responder a las necesidades de los ciudadanos.
Los impuestos: el punto más delicado
Aunque el Gobierno presenta la iniciativa como un plan de rescate económico y austeridad, varios de sus componentes tienen naturaleza tributaria.
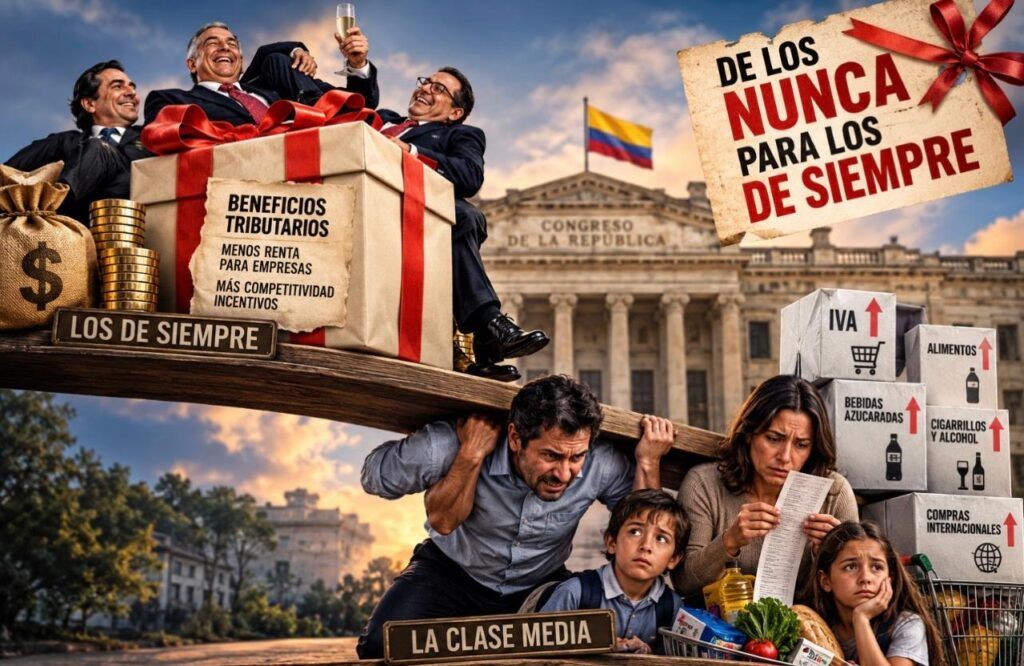
El proyecto contempla cambios en el tratamiento del IVA para diferentes bienes y servicios, así como modificaciones en los gravámenes aplicables a bebidas alcohólicas, cigarrillos y bebidas azucaradas.
También propone extender el cobro del IVA a compras realizadas mediante plataformas internacionales de comercio electrónico, independientemente del valor de las operaciones, según las condiciones previstas en el articulado.
La intención oficial incluye fortalecer el recaudo y corregir diferencias tributarias entre determinados productos y actividades económicas.
Sin embargo, las medidas abren una discusión sobre su incidencia en los precios, el consumo y los costos de producción.
Los impuestos al consumo pueden trasladarse total o parcialmente al comprador final. El efecto dependerá de las condiciones de cada mercado, de la capacidad de los productores y comerciantes para absorber los costos y del comportamiento de la demanda.
En el caso de las compras internacionales, el debate también involucra la competencia entre los comerciantes nacionales y las plataformas extranjeras.
El problema no se resuelve simplemente determinando si un producto debe pagar impuestos. También es necesario evaluar cómo se distribuye esa carga y si las nuevas condiciones permiten una competencia más equilibrada sin generar efectos desproporcionados sobre los consumidores.
Devolver el IVA: el componente social del proyecto
El Gobierno plantea una fórmula para compensar parte de los efectos de los cambios tributarios: el mecanismo denominado EfectIVA.
Según el Ministerio de Hacienda, la iniciativa busca devolver el IVA a unos 19 millones de colombianos pertenecientes a los grupos de menores ingresos, mediante un esquema de compensación que contempla beneficios diferenciados.
El Ejecutivo ha anunciado un beneficio promedio de 213.000 pesos mensuales y un giro anticipado previsto para diciembre de 2027, de acuerdo con las condiciones del programa.
La propuesta pretende introducir mayor progresividad en el sistema tributario, al compensar a los hogares vulnerables por parte del impuesto que pagan en sus compras.
La idea merece ser examinada más allá del anuncio.
Para determinar su alcance real será necesario conocer los criterios de elegibilidad, los mecanismos de identificación de los beneficiarios, las condiciones para acceder a la devolución y las garantías de que los recursos lleguen oportunamente a sus destinatarios.
También deberá establecerse cómo se financiará el mecanismo y qué relación tendrá con los demás componentes del ajuste fiscal.
La devolución puede representar un alivio para millones de hogares. Sin embargo, su efecto dependerá de la cuantía efectiva del beneficio, de su cobertura y de la relación entre lo que cada familia reciba y los mayores costos que eventualmente deba asumir.
Menos renta para las empresas, ¿más inversión y empleo?
Otro de los componentes de la iniciativa es la reducción gradual de la tarifa general del impuesto de renta empresarial.
El proyecto propone pasar del 35 % al 33 % en 2027 y al 31 % a partir de 2028.
El argumento del Gobierno es que una menor tarifa puede mejorar la competitividad, incentivar nuevas inversiones y contribuir a la generación de empleo.
La discusión, sin embargo, no termina con la reducción de la tarifa nominal.
Para conocer el efecto real sobre las empresas también deben examinarse los demás cambios tributarios incluidos en la iniciativa, las condiciones de acceso a los beneficios y las modificaciones que podrían afectar sus costos laborales y productivos.
Una reducción del impuesto de renta puede mejorar los resultados de una empresa, pero no garantiza por sí sola que aumente la inversión o que se creen nuevos puestos de trabajo. Eso dependerá de las expectativas económicas, la demanda, el costo del crédito y las oportunidades de negocio.
El Congreso tendrá que evaluar si los alivios propuestos generan incentivos suficientes para la actividad productiva y cómo se compensarán sus efectos sobre el recaudo público.
El magro enciente otra alerta
Uno de los asuntos que merece especial atención es el posible impacto de los cambios tributarios sobre el sector agropecuario.
El exministro de Agricultura Andrés Valencia advirtió sobre los efectos que podrían tener determinadas modificaciones del IVA en los costos de producción del campo.
Su preocupación se concentra en el tratamiento tributario de insumos, maquinaria, fertilizantes, semillas y otros elementos utilizados en las actividades agrícolas, así como en el eventual gravamen de productos que actualmente tienen un tratamiento especial.
El argumento es que los productores podrían enfrentar mayores costos que terminarían presionando sus márgenes de rentabilidad y, dependiendo de las condiciones del mercado, los precios que pagan los consumidores.
Este punto requiere una revisión detallada del articulado: no todos los bienes agrícolas tienen el mismo tratamiento tributario y los efectos de cada modificación pueden variar.
Sin embargo, la advertencia pone sobre la mesa una cuestión relevante para la economía nacional: un ajuste fiscal que busque aumentar los ingresos no debería evaluarse únicamente por el recaudo que produzca, sino también por sus consecuencias sobre la producción, el empleo rural y el costo de los alimentos.
Para un país que necesita fortalecer su productividad agropecuaria, el balance entre recaudo y competitividad será determinante.
La batalla política apenas comienza
Las primeras reacciones muestran que el proyecto no encontrará una discusión limitada a las diferencias entre el Gobierno y la oposición. También existen matices entre sectores que coinciden en la necesidad de reducir el gasto, pero discrepan sobre las herramientas propuestas.
Desde el Centro Democrático, el representante Christian Garcés respaldó los componentes relacionados con la reducción del gasto ineficiente, la reorganización de entidades públicas y la disminución del impuesto de renta empresarial.
El exministro de Hacienda Mauricio Cárdenas también consideró que la reducción del gasto y el fortalecimiento de los ingresos merecen respaldo, aunque el contenido específico de las medidas deba examinarse durante el trámite legislativo.
Desde otras orillas políticas, las críticas se concentran en los nuevos gravámenes y en la posibilidad de que el ajuste termine afectando a los hogares y sectores productivos.
El representante Óscar Benavides calificó la iniciativa como una reforma tributaria disfrazada, mientras la senadora María Clara Posada cuestionó los efectos que, a su juicio, tendría sobre la clase media.
Las objeciones también alcanzan las facultades extraordinarias solicitadas por el Ejecutivo para reorganizar entidades estatales.
La representante Isabel Vera cuestionó el alcance del artículo 7 y advirtió sobre los riesgos de concentrar en el Gobierno decisiones que, en su criterio, deben tener mayores controles legislativos.
El presidente del Senado, Honorio Henríquez, ha defendido la necesidad de garantizar un debate amplio y plural, al tiempo que ha expresado preocupación por la posibilidad de que el ajuste termine traduciéndose en mayores impuestos para los ciudadanos.
Estas posiciones reflejan que el debate tendrá varios frentes: la necesidad del ajuste fiscal, la distribución de sus costos, los beneficios empresariales y sociales y el alcance de las facultades presidenciales.
Cuatro preguntas que deberá responder el gobierno
Más allá de las declaraciones políticas, la discusión debería concentrarse en cuatro preguntas fundamentales.
1. ¿Cuánto se ahorrará realmente con los recortes?
El Ejecutivo debe demostrar que las medidas de austeridad producirán los ahorros proyectados y que estos no dependerán de supuestos difíciles de cumplir.
2. ¿Quién asumirá el mayor costo del ajuste?
Es necesario determinar cómo se distribuirá la carga entre el Estado, los hogares, las empresas y los distintos sectores económicos. La respuesta debe surgir de las cifras y de los efectos estimados de cada medida, no solamente de las declaraciones de sus defensores y contradictores.
3. ¿Los cambios tributarios pueden afectar los precios y la producción?
El impacto sobre los consumidores, el comercio, el agro y las empresas deberá analizarse de manera diferenciada. Un mayor recaudo puede contribuir a la sostenibilidad fiscal, pero también puede generar costos económicos que deben ser identificados y evaluados.
4. ¿Los beneficios prometidos son sostenibles?
La reducción del impuesto de renta y la devolución del IVA deben examinarse en conjunto con los recursos disponibles, las obligaciones del Estado y las metas de ajuste fiscal.
Resolver estas preguntas permitirá establecer si la iniciativa consigue equilibrar las finanzas públicas sin comprometer innecesariamente el crecimiento y el bienestar de la población.
El Congreso tiene la palabra
La Ley de Rescate Económico apenas comienza su trámite legislativo. Las posiciones iniciales anticipan una discusión intensa, pero todavía no permiten establecer cuál será el texto definitivo ni qué medidas conseguirán las mayorías necesarias.
El Congreso tendrá que revisar los artículos, evaluar sus consecuencias y decidir si modifica, elimina o mantiene las disposiciones propuestas por el Gobierno.
El desafío es evitar que la discusión se convierta exclusivamente en una confrontación entre quienes defienden el proyecto y quienes lo rechazan por razones políticas.
Colombia necesita cuentas públicas sostenibles. Pero también necesita instituciones capaces de funcionar, empresas que puedan invertir, ciudadanos con capacidad de consumo y mecanismos que protejan a los hogares más vulnerables.
El ajuste fiscal no puede medirse solamente por los recursos que consiga recaudar el Estado. También debe evaluarse por la manera como distribuye los sacrificios, por los efectos que produce sobre la economía y por su capacidad para resolver los problemas que pretende enfrentar.
La pregunta no es solamente cuánto dinero necesita el Gobierno para cuadrar sus cuentas. La pregunta es cómo conseguirlo sin trasladar una carga desproporcionada a quienes tienen menos capacidad para asumirla.
Ese será el verdadero examen de la Ley de Rescate Económico.