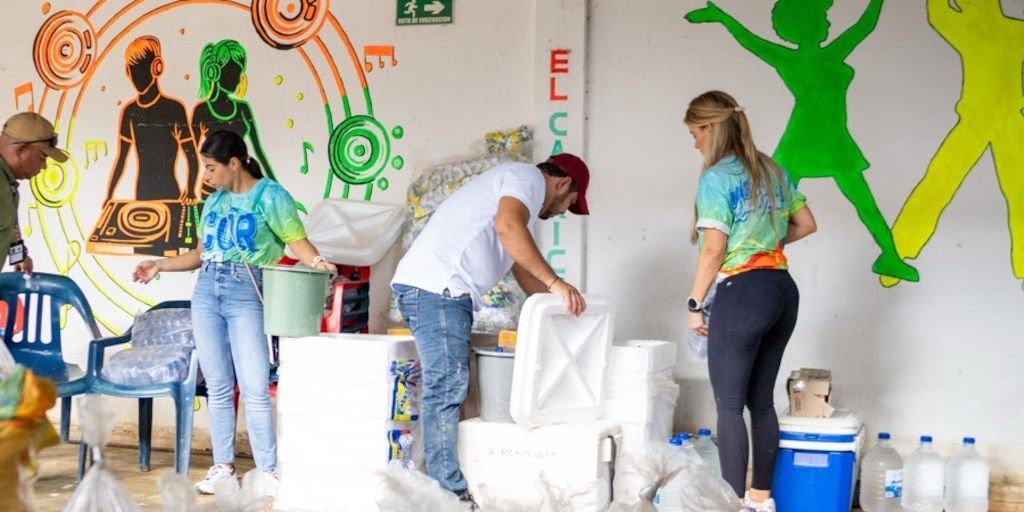
La Dirección de Impuestos y Aduanas Nacionales (Dian) confirmó que la Fundación Colombia Luz y Sonrisas, creada por la primera dama Ana Lucía Pineda Aruachán, mantiene su registro activo en el Régimen Tributario Especial (RTE), en medio de la controversia generada por la recolección de donaciones para los damnificados por el sismo del 10 de agosto en el Chocó. La entidad oficial despejó dudas sobre la situación tributaria de la fundación y su capacidad para recibir y administrar los auxilios, luego de que el Gobierno nacional la incluyera entre las tres instituciones idóneas para gestionar las ayudas destinadas a la reconstrucción de las zonas afectadas, junto con la Organización El Minuto de Dios y la red del Banco de Alimentos.
La polémica estalló en redes sociales y publicaciones periodísticas tras el anuncio gubernamental, lo que llevó a la Dian a pronunciarse y aclarar que la fundación no solo tiene el Registro Único Tributario (RUT) vigente, sino que está inscrita en el Régimen Tributario Especial, un tratamiento particular del impuesto sobre la renta creado para organizaciones sin ánimo de lucro. Sonia Liliana Tejedor, directora del programa de Contaduría Pública de la Universidad de San Buenaventura sede Bogotá, explicó que este régimen está diseñado para entidades cuya actividad no está orientada a repartir utilidades entre propietarios o accionistas, sino a desarrollar objetivos de interés general y beneficio para la comunidad. La experta añadió que el nombre jurídico de la organización por sí solo no basta: para las entidades sin ánimo de lucro que solicitan su calificación, su objeto social debe desarrollar una o varias de las llamadas actividades meritorias, ser de interés general y permitir que la comunidad tenga acceso a ellas.
Los requisitos y beneficios del Régimen Tributario Especial
Pertenecer al RTE no implica una exención automática de impuestos, sino un tratamiento especial que exige cumplir estrictos requisitos y controles. La tarifa general de este régimen es del 20 % sobre el beneficio neto o excedente, que puede quedar exenta si se reinvierte en el objeto social de la entidad. Para obtener la calificación, la fundación debe estar legalmente constituida, tener un objeto social vinculado a actividades meritorias según el artículo 359 del Estatuto Tributario, y garantizar que los aportes no serán reembolsados ni los excedentes distribuidos. Además, debe presentar documentos como estados financieros, certificado de existencia y representación legal, acta de autorización, estatutos y certificaciones de directivos. El procedimiento incluye un mecanismo de transparencia: la información queda publicada en una plataforma web de la Dian para observaciones ciudadanas antes de la decisión final.
«Es un tratamiento particular del impuesto sobre la renta creado para determinadas organizaciones cuya actividad no está orientada a repartir utilidades entre propietarios o accionistas, sino a desarrollar objetivos de interés general y beneficio para la comunidad»
Sonia Liliana Tejedor, directora del programa de Contaduría Pública de la Universidad de San Buenaventura sede Bogotá
La Dian aclaró que una entidad sin ánimo de lucro puede recibir donaciones aunque no esté en el RTE, pero solo las inscritas pueden emitir certificados con efectos tributarios para los aportantes, de acuerdo con el artículo 1.2.1.4.3 del Decreto 1625 de 2016. Este punto es clave, pues la Fundación Colombia Luz y Sonrisas, al estar activa en el régimen, puede expedir esos certificados, lo que incentiva las donaciones al permitir a los contribuyentes acceder a beneficios tributarios. Las normas del sistema prohíben el reparto directo o indirecto de recursos entre fundadores y directivos, tanto durante la existencia como en la liquidación de la entidad, y las organizaciones deben actualizar anualmente su registro web; si incumplen, la Dian puede reclasificarlas al régimen ordinario del impuesto sobre la renta.
El RTE aplica a dos grupos principales: las entidades sin ánimo de lucro, como fundaciones, asociaciones, corporaciones, instituciones de educación superior, hospitales y entidades del sector salud; y el sector cooperativo, que incluye cooperativas, asociaciones mutualistas, organismos de grado superior, entre otros. En este contexto, la confirmación de la Dian sobre el estatus de la fundación de la primera dama busca brindar certeza jurídica a los donantes y a la ciudadanía, en un momento en que la reconstrucción del Chocó requiere la movilización de recursos de manera transparente y eficiente. La polémica, sin embargo, ha puesto bajo el escrutinio público no solo a la fundación, sino al mecanismo mismo de canalización de las ayudas oficiales.