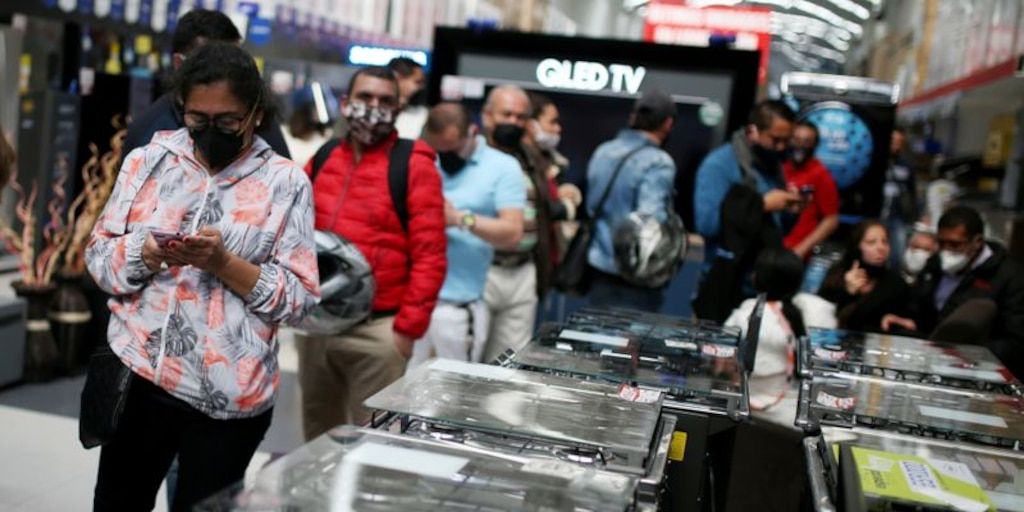
El Gobierno Nacional evalúa la posibilidad de establecer un día sin IVA en el Valle del Cauca como medida de reactivación económica tras el terremoto ocurrido el 10 de agosto de 2026, mientras en el Congreso avanza el Proyecto de Ley 133 de 2026, que otorgaría la facultad al Ejecutivo para decretar hasta tres jornadas de este tipo cada año. La propuesta, que aún no ha sido aprobada, revive el debate sobre la efectividad y el costo fiscal de estos estímulos, que entre 2020 y 2022 movilizaron ventas por más de 47,2 billones de pesos en seis u ocho jornadas realizadas bajo los gobiernos de Iván Duque.
De acuerdo con la información conocida a principios de octubre de 2026, el proyecto fue radicado el 20 de julio de ese año ante la Cámara de Representantes y el 1 de octubre se designaron ponentes en la Comisión Tercera para su primer debate. La iniciativa pretende habilitar nuevamente las jornadas sin IVA, eliminadas en la administración de Gustavo Petro, quien consideró que no beneficiaban a la industria nacional. En paralelo, el Gobierno estudia un día sin IVA específico para el Valle del Cauca, afectado por el sismo del 10 de agosto, como parte de las ayudas para la recuperación de la región.
Los cálculos del ahorro potencial para los compradores muestran cifras significativas: en un producto de 1.000.000 de pesos con IVA del 19%, el impuesto representa 159.664 pesos, por lo que el precio sin el tributo sería de 840.336 pesos. En una canasta de 3.000.000 de pesos, el ahorro ascendería a 478.992 pesos. Sin embargo, los datos históricos del Banco de la República indican que el consumo de los bienes favorecidos aumentó entre 9% y 17% frente a los no exentos, mientras los precios relativos cayeron entre 3% y 6%, lo que sugiere que parte del efecto podría ser un desplazamiento de compras de otros meses.
El costo fiscal y el debate técnico
Uno de los puntos más álgidos es el impacto en las finanzas públicas. Según la Dian, solo la jornada del 3 de diciembre de 2021 tuvo un costo fiscal de 224.000 millones de pesos, con ventas exentas máximas de 1,17 billones de pesos, equivalentes al 10,4% de las ventas facturadas electrónicamente ese día. Esa cifra contrasta con las ventas totales de los días sin IVA entre 2020 y 2022, que sumaron más de 47,2 billones de pesos en seis u ocho jornadas.
Expertos consultados ofrecen visiones contrapuestas. Oscar Villarruel, socio de Auditoría de Crowe Co, señaló que “una jornada puede mostrar cifras extraordinarias de facturación y, aun así, tener un efecto económico más limitado de lo que sugieren las ventas de ese día”. En su análisis, “la pregunta relevante es cuánto consumo realmente nuevo se generó, cuánto simplemente cambió de fecha y, sobre todo, si el ahorro que obtuvo el hogar terminó circulando nuevamente en la economía. Ese segundo efecto es el que determina si el estímulo trasciende el comercio de una sola jornada”. Villarruel contrastó el día sin IVA, que actúa sobre la decisión de compra del hogar, con una reducción del ICA, que modifica la estructura de costos de las empresas, y subrayó que “el impacto económico debe medirse no solo por cuánto se ahorra, sino por qué decisiones adicionales genera ese dinero en consumidores y compañías”.
“El día sin IVA actúa principalmente sobre la decisión de compra del hogar, mientras una reducción del ICA modifica la estructura de costos de las empresas. Una puede acelerar la demanda en cuestión de horas; la otra puede fortalecer liquidez, capacidad de inversión y sostenibilidad financiera durante un periodo mucho más largo”.
Oscar Villarruel, socio de Auditoría de Crowe Co.
Por su parte, Christian Quiñónez, exsubdirector de Fiscalización de la Dian y socio fundador de Clevertax Asset Management, defendió la medida como herramienta de formalización. “Lo que sucede en los días sin IVA es que hay un impulso de la economía porque se incrementa el nivel de compras y precisamente para acudir a la exención del día sin IVA se utilizaba el mecanismo de facturación electrónica”, explicó. Quiñónez añadió que “al ser la facturación electrónica un requisito para estar en los días sin IVA, se genera una situación que se conoce como riesgo subjetivo. Ese riesgo subjetivo lleva a que el contribuyente que está facturando sepa de entrada que la administración tributaria ya sabe cuánto está vendiendo. Y cuando un contribuyente ya sabe cuánto más o menos pueden ser sus ingresos, su comportamiento tiende a cambiar y el recaudo en general se incrementa”.
El proyecto de ley aún debe surtir el trámite en la Comisión Tercera y luego pasar a plenarias, en un ambiente donde la Comisión de Expertos en Beneficios Tributarios había recomendado en 2021 eliminar las jornadas por las distorsiones que generan en el mercado y las inequidades entre consumidores. Mientras tanto, la opción de un día sin IVA para el Valle del Cauca se presenta como una medida de emergencia que reactivaría el comercio local, pero que, según los analistas, debe evaluarse con cuidado para evitar que el estímulo se limite a adelantar compras programadas sin generar un efecto multiplicador duradero.