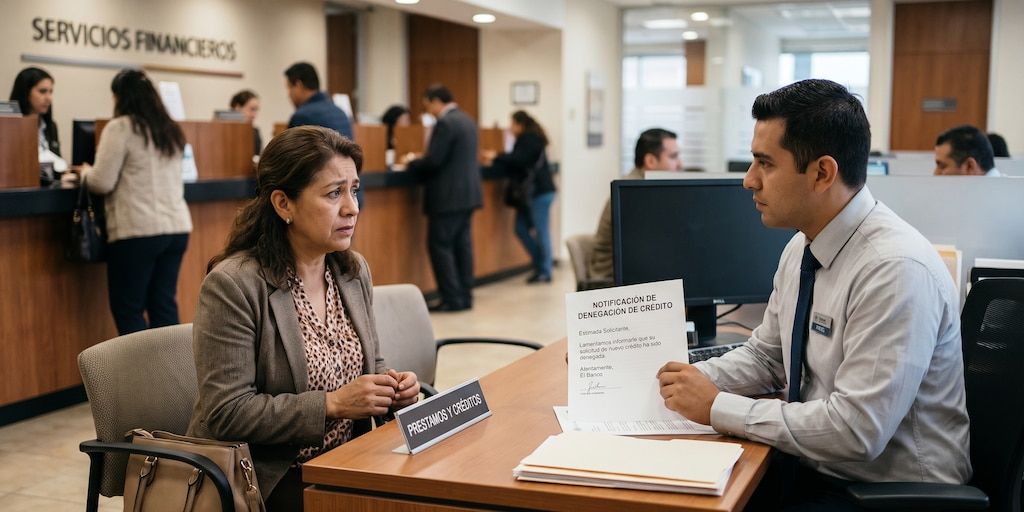
Una historia crediticia manchada por deudas pasadas ya no es, por sí sola, una barrera infranqueable para acceder a un préstamo en Colombia. La Ley 2157 de 2021, vigente desde su sanción, estableció que las entidades financieras no pueden negar un crédito basándose únicamente en reportes negativos históricos, incluso si la obligación ya fue pagada. La norma, explicó Lisset Gutiérrez, profesora de la Universidad de San Buenaventura, busca que los bancos evalúen la situación económica actual del solicitante y no lo condene por dificultades del pasado. “Alguien pudo atravesar una dificultad económica y, tiempo después, recuperar su estabilidad. Para evaluar un nuevo préstamo, importa conocer lo ocurrido, pero también mirar cuánto gana hoy y qué posibilidades reales tiene de pagar”, señaló la académica.
De acuerdo con la ley, una vez cancelada una deuda, el reporte negativo puede permanecer en las centrales de riesgo —como DataCrédito y TransUnion— durante un periodo que equivale al doble del tiempo de la mora, con un tope máximo de cuatro años. Así, una mora de seis meses extiende la alerta por un año adicional, mientras que un atraso de dos años puede mantenerse hasta el límite legal. Durante ese lapso, la obligación debe figurar como “pagada”, no como “vencida”. La Ley 2157 prohíbe que esta marca sea el único motivo para rechazar una solicitud. Si la negativa se basa exclusivamente en ese reporte, el solicitante tiene derecho a pedir una explicación por escrito. La profesora Gutiérrez sugirió utilizar una fórmula como: “Solicito las razones objetivas por las cuales fue rechazada mi solicitud y los factores que se tuvieron en cuenta”.
Brecha en la inclusión financiera
La relevancia de esta protección se entiende mejor al observar las cifras del sistema financiero colombiano. Según el Reporte de Inclusión Financiera de 2025, divulgado en agosto de 2026, mientras el 96,5 por ciento de los adultos cuenta con un producto de depósito —cuenta de ahorros o corriente—, solo el 36,1 por ciento tiene acceso a un crédito formal. Esta brecha, sumada a que un reporte negativo puede durar hasta cuatro años, empuja a muchas personas hacia el financiamiento informal. Una estimación de la Asociación Nacional de Instituciones Financieras (Anif), publicada en septiembre de 2026, reveló que el 17,7 por ciento de la deuda de los hogares con ingresos inferiores a un salario mínimo corresponde a préstamos de “gota a gota”, cuyos intereses pueden alcanzar el 382 por ciento anual. La misma ley no obliga a las entidades a aprobar un crédito, pero exige que la decisión se fundamente en la capacidad de pago actual, los ingresos y las obligaciones vigentes, no en un reporte histórico aislado.
Mecanismos de reclamo y derechos del solicitante
Si el banco o la cooperativa insiste en negar el préstamo apoyándose únicamente en la mora pasada, el afectado puede acudir al Defensor del Consumidor Financiero o a la Superintendencia Financiera. Aunque estas instancias no pueden obligar a otorgar el crédito, sí verifican que la decisión se haya ajustado a la ley. Ante un posible error en el historial, como un reporte que no refleje el pago, el usuario debe reclamar directamente ante la central de riesgo o la entidad que reportó, presentando el documento de identidad, el paz y salvo y los comprobantes de pago. La respuesta debe llegar en un plazo de 15 días hábiles, prorrogables por ocho más si existe justificación. La profesora Gutiérrez recordó que no se necesita abogado para estos trámites, pero es fundamental guardar una copia de la comunicación y el número de radicado. Los ciudadanos pueden consultar su historial crediticio de forma gratuita en los sitios web de DataCrédito (www.midatacredito.com) y TransUnion, una herramienta clave para verificar que la información esté actualizada antes de solicitar un nuevo crédito.
“Alguien pudo atravesar una dificultad económica y, tiempo después, recuperar su estabilidad. Para evaluar un nuevo préstamo, importa conocer lo ocurrido, pero también mirar cuánto gana hoy y qué posibilidades reales tiene de pagar”.
Lisset Gutiérrez, profesora de la Universidad de San Buenaventura
La Ley 2157 de 2021 representa un avance en la protección de los derechos de los consumidores financieros, al impedir que un mal momento económico se convierta en una condena perpetua. Sin embargo, la decisión final sobre el otorgamiento del crédito sigue siendo una evaluación integral que pesa los ingresos actuales, el nivel de endeudamiento y la capacidad real de pago. Para quienes aún enfrentan trabas injustificadas, la ruta del reclamo está trazada y, como lo indica la experta, no requiere de intermediarios. Conocer la norma, revisar el historial y exigir explicaciones son pasos sencillos que pueden marcar la diferencia entre quedar atrapado en el “gota a gota” o acceder a un crédito formal que ayude a construir un futuro financiero más sólido.