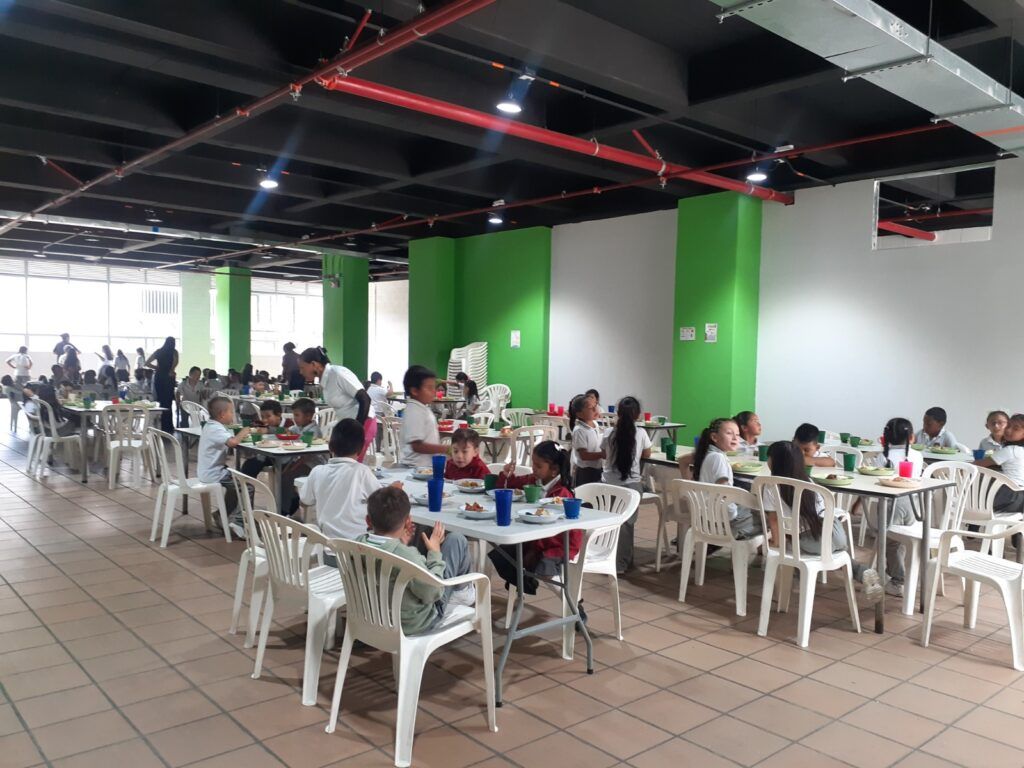
El Programa de Alimentación Escolar, conocido por sus siglas PAE, se considera una de las estrategias de permanencia más relevantes en el ámbito del departamento. Este año se asignaron recursos cercanos a los 73.000 millones de pesos, y su operación se mantiene sin interrupciones, ajustándose a los estándares de las autoridades de control, respetando el presupuesto y cumpliendo la normativa vigente para brindar una alimentación de calidad a 56.700 estudiantes de 26 municipios, desde el primer día de clases hasta el último.
La Secretaría de Educación de Caldas reitera que el PAE continúa funcionando con normalidad y que se mantiene un monitoreo permanente de su ejecución. Asimismo, se aclaran los comentarios que se han hecho públicos sobre la estructura económica y el tratamiento tributario de los contratos.
Marcelo Gutiérrez Guarín, jefe Administrativo y Financiero de la secretaría, expuso que dichos comentarios surgen por una posible confusión entre la estimación de un concepto durante la estructuración económica del contrato y el desembolso efectivo de los recursos públicos.
“Es importante diferenciar dos momentos completamente distintos: una cosa es incluir una estimación de la retención en la fuente dentro del estudio económico y de mercado para determinar el precio de referencia de las raciones, y otra muy diferente es realizar un doble pago. La presencia de ese porcentaje en la estructura de costos no significa, por sí sola, que se haya pagado dos veces el mismo concepto”, señaló el funcionario.
Según la explicación, en el estudio económico del PAE se contempló una estimación del 2,5% correspondiente a la retención en la fuente, como parte de los elementos considerados para analizar costos y establecer el valor de referencia de las raciones. Sin embargo, esa estimación no equivale a demostrar que la Gobernación haya desembolsado ese porcentaje al contratista y luego lo haya pagado nuevamente a la DIAN.
“La retención en la fuente se practica al momento del pago, cuando legalmente corresponde. Se parte del valor bruto de la obligación, se efectúa la deducción respectiva y ese valor retenido se gira a la DIAN. Por tanto, estamos hablando de una obligación contractual y de una deducción tributaria, no necesariamente de dos pagos por el mismo concepto”, precisó Gutiérrez Guarín.
El funcionario también hizo referencia a los conceptos C-947 de 2026 y C-990 de 2026 de la Agencia Nacional de Contratación Pública – Colombia Compra Eficiente, citados como referentes para explicar que la retención en la fuente constituye un mecanismo de recaudo anticipado del Impuesto sobre la Renta y no un impuesto autónomo ni un valor adicional que la entidad deba pagar al contratista.
En este sentido, indicó que la inclusión de una referencia económica en la etapa de estructuración contractual no demuestra, por sí misma, la existencia de un detrimento patrimonial. Para determinar si hubo afectación de los recursos públicos, es necesario revisar la información contractual, financiera, contable y de pagos correspondiente.
Transparencia y continuidad del PAE
Frente a la acción popular admitida por el Tribunal Administrativo de Caldas, identificada con el radicado 17001233300020260022900, la Secretaría de Educación informó su disponibilidad para entregar la documentación solicitada y permitir una verificación con transparencia y rigor.
“Estamos poniendo a disposición del Tribunal toda la información contractual, financiera, contable y de pagos para que se realice la verificación correspondiente. Nuestro compromiso es actuar con transparencia, garantizar el adecuado manejo de los recursos públicos y brindar claridad sobre los procedimientos adelantados”, afirmó el funcionario.
La Administración Departamental destaca su prioridad de asegurar la continuidad del servicio de alimentación escolar, apoyar el bienestar de los estudiantes y garantizar un manejo transparente y responsable de los recursos públicos destinados a la educación.