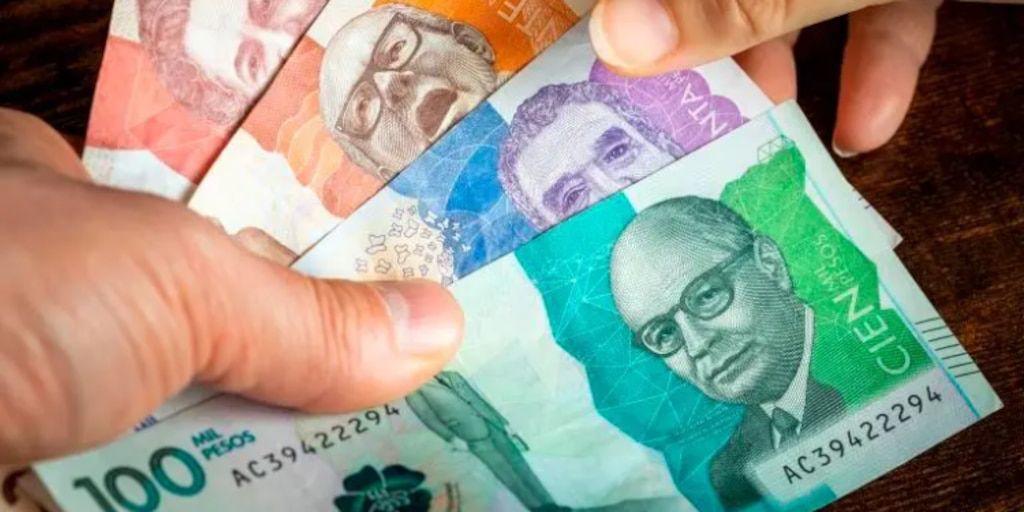
Los certificados de depósito a término (CDT) se mantienen en septiembre de 2026 como uno de los instrumentos de ahorro más atractivos en Colombia, ofreciendo a los inversionistas una rentabilidad real que no se veía desde hace varios años. Con tasas que rondan o superan el 13% efectivo anual y una inflación que en agosto se ubicó en 6,24%, la diferencia entre ambos indicadores representa, en términos prácticos, un rendimiento neto favorable para el bolsillo de los ahorradores. Según Omar Casas, gerente general de MejorCDT, “llevábamos varios años sin ver una diferencia tan amplia entre lo que paga un CDT y lo que se lleva la inflación; esa diferencia es, en la práctica, plata que le queda al bolsillo del ahorrador”. Este escenario se da en un contexto donde la tasa de interés de referencia del Banco de la República se mantiene en el 12%, uno de sus niveles más altos en dos años, mientras el costo de vida continúa su tendencia a la baja.
De acuerdo con datos de la Superintendencia Financiera de Colombia, los saldos en CDT de personas naturales alcanzaron los 153 billones de pesos colombianos, superando por primera vez a los 130 billones que reposan en cuentas de ahorro. Este hecho refleja un creciente interés de los colombianos por buscar instrumentos que protejan su dinero de la inflación y ofrezcan una ganancia real positiva, algo que durante la etapa pospandemia no era posible, cuando las tasas de los CDT llegaban a superar el 17% pero la inflación rondaba el 14%, reduciendo significativamente el rendimiento efectivo. Sin embargo, pese al atractivo del momento, solo 2,5 millones de colombianos tienen actualmente un CDT, una cifra baja frente al total de la población económicamente activa.
Barreras de percepción frenan a millones de colombianos
El gerente de MejorCDT señaló que la baja penetración de este producto no obedece a limitaciones reales de acceso, sino a una percepción equivocada que aún persiste entre la ciudadanía. “Que la mayoría del país todavía no tenga un CDT no es un problema del producto, es un problema de percepción: mucha gente sigue pensando que se necesita un capital grande o un trámite complicado, cuando hoy se puede abrir con montos muy accesibles y en minutos”, afirmó Casas. El directivo agregó que “esa barrera mental, más que el dinero, es lo que hoy está frenando a millones de colombianos de aprovechar este momento”. En la misma línea, un estudio de MejorCDT denominado Índice de Arrepentimiento Financiero 2026 reveló que el 76% de los colombianos admite haber perdido grandes oportunidades de inversión por exceso de dudas y falta de decisión oportuna.
“Congelar la tasa hoy no es solo una decisión inteligente, es no dejar ir algo que probablemente no se mantenga indefinidamente”
Omar Casas, gerente general de MejorCDT
“Las decisiones de tasa vienen y van, pero las oportunidades de congelar una buena rentabilidad no esperan a que el mercado se ponga de acuerdo”
Omar Casas, gerente general de MejorCDT
Recomendaciones para los ahorradores
Para quienes estén considerando invertir en un CDT, la directora ejecutiva de KOA Compañía de Financiamiento, Lina Galindo, recomendó no limitarse a la tasa de interés ofrecida, sino comparar también otros factores como el plazo, el monto mínimo, las penalizaciones por retiro anticipado, la cobertura del seguro de depósito de Fogafín y la reputación de la entidad financiera. “En un mercado cada vez más competitivo por el ahorro de los colombianos, comparar puede marcar la diferencia entre escoger únicamente una tasa atractiva y tomar una decisión financiera que realmente se ajuste a las necesidades de cada persona”, advirtió Galindo. En el mercado, las tasas varían según el plazo; por ejemplo, a 12 o 24 meses, aunque no se entregaron cifras específicas para cada plazo.
El panorama, sin embargo, podría cambiar pronto. La Junta Directiva del Banco de la República tiene prevista una reunión clave el próximo 30 de septiembre, en la que podría reducir la tasa de interés de referencia, lo que haría menos atractivas las tasas futuras de los CDT. Ante este escenario, los expertos coinciden en que quienes tengan capacidad de ahorro deberían considerar “congelar” las tasas actuales, que quedarán fijas desde la apertura del CDT y no se verán afectadas por las decisiones posteriores del banco central. La ventana de oportunidad, advierten, podría cerrarse antes de lo que muchos imaginan.