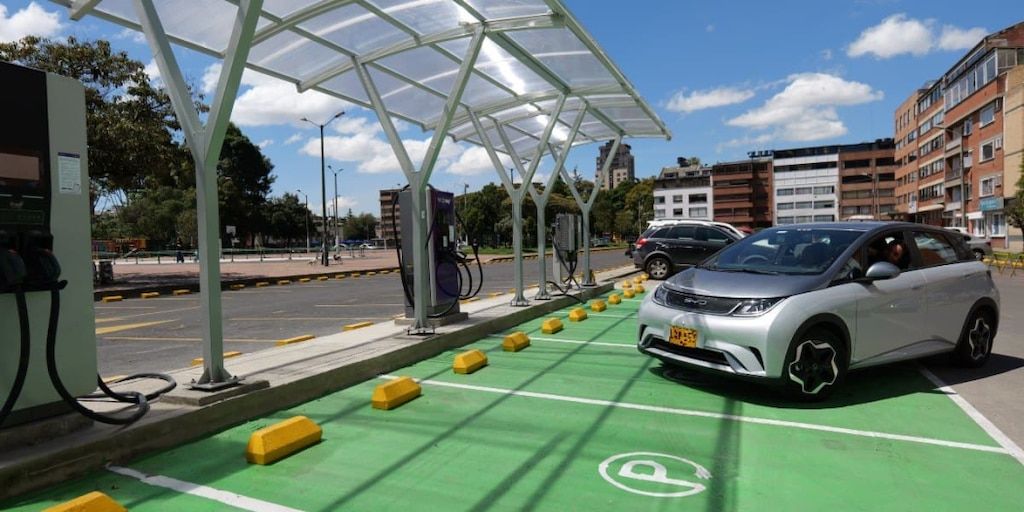
En medio del auge sin precedentes que vive la movilidad eléctrica en Colombia, con un crecimiento de más del 115% en la matriculación de vehículos cero emisiones durante 2025, miles de propietarios se están quedando sin acceso a los beneficios tributarios que establece la ley, principalmente por el desconocimiento o las barreras burocráticas que implica el trámite ante la Unidad de Planeación Minero Energética (UPME) y la Dian. Pese a que la Ley 1715 de 2014, fortalecida por la Ley 2099 de 2021, contempla la devolución del IVA y una deducción especial en el impuesto de renta, el número de solicitudes radicadas ante la UPME en la actual administración asciende apenas a 16.943, una cifra muy inferior al total de vehículos de cero y bajas emisiones registrados, que ya supera los 87.623 unidades.
El procedimiento para acceder a los beneficios arranca con la obtención del Certificado de Incentivos Tributarios, un documento que debe ser expedido por la UPME y cuya solicitud se puede presentar entre el 1 de febrero y el 15 de diciembre de cada año, según lo dispuesto en la Resolución 400 de 2026. Este certificado tiene un plazo de emisión que puede tardar entre 30 y 40 días hábiles. Una vez en manos del contribuyente, persona natural o jurídica, el siguiente paso es acudir a la Dian para solicitar la devolución del IVA, proceso que la autoridad fiscal resuelve en un promedio de 15 a 20 días hábiles, siempre que se cumplan todos los requisitos documentales. La ley permite reclamar esta devolución hasta cinco años después de la fecha de la factura original de compra, un margen que amplía la ventana de oportunidad para quienes se enteran tarde.
Deducción en renta y el escollo de los trámites
Para la deducción especial en renta, el beneficio es considerable: se puede descontar el 50% del valor total invertido en la adquisición del vehículo, distribuible en cuotas anuales durante un máximo de 15 años consecutivos. Las empresas también pueden aplicar una depreciación acelerada, reduciendo el periodo ordinario de amortización de cinco a tres años. Estos incentivos aplican tanto para vehículos eléctricos puros como para híbridos, aunque quedan excluidos los microhíbridos o MHEV. Sin embargo, los gestores del trámite advierten sobre un riesgo latente: cualquier error en la documentación presentada ante la UPME puede derivar en el rechazo de la solicitud sin posibilidad de reembolso del pago por derechos de radicación, un costo que se asume de antemano.
Así las cosas, mientras el mercado de la movilidad sostenible se acelera a un ritmo vertiginoso —con 67.899 vehículos híbridos nuevos matriculados en 2025, lo que representa un alza del 59% respecto al año anterior—, la administración de los incentivos fiscales parece ir varios pasos atrás. La mayoría de los compradores, enfocados en los descuentos inmediatos del Soat y la exención del Pico y Placa que se otorgan con la matrícula inicial sin necesidad de gestiones adicionales, dejan pasar la oportunidad de recuperar un importante porcentaje de su inversión. Para quienes decidan emprender el camino del beneficio tributario, la recomendación de los expertos es clara: revisar meticulosamente cada requisito de la UPME antes de radicar, y contar con asesoría especializada para evitar que el papeleo se convierta en una trampa.